ΟΙΚΟΝΟΜΙΑ
«Κόκκινα» δάνεια: Η κυβέρνηση ανοίγει τον δρόμο για ταχύτερους πλειστηριασμούς χωρίς διαταγή πληρωμής
Μια νέα ρύθμιση που ενισχύει τη θέση των τραπεζών και των servicers απέναντι στους δανειολήπτες προωθεί η κυβέρνηση Μητσοτάκη. Με το άρθρο 231 του νέου νομοσχεδίου του υπουργείου Εθνικής Οικονομίας και Οικονομικών, οι διμερείς συμφωνίες ρύθμισης οφειλών αποκτούν ισχύ εκτελεστού τίτλου, επιτρέποντας την επίσπευση κατασχέσεων και πλειστηριασμών χωρίς να απαιτείται προηγουμένως διαταγή πληρωμής.
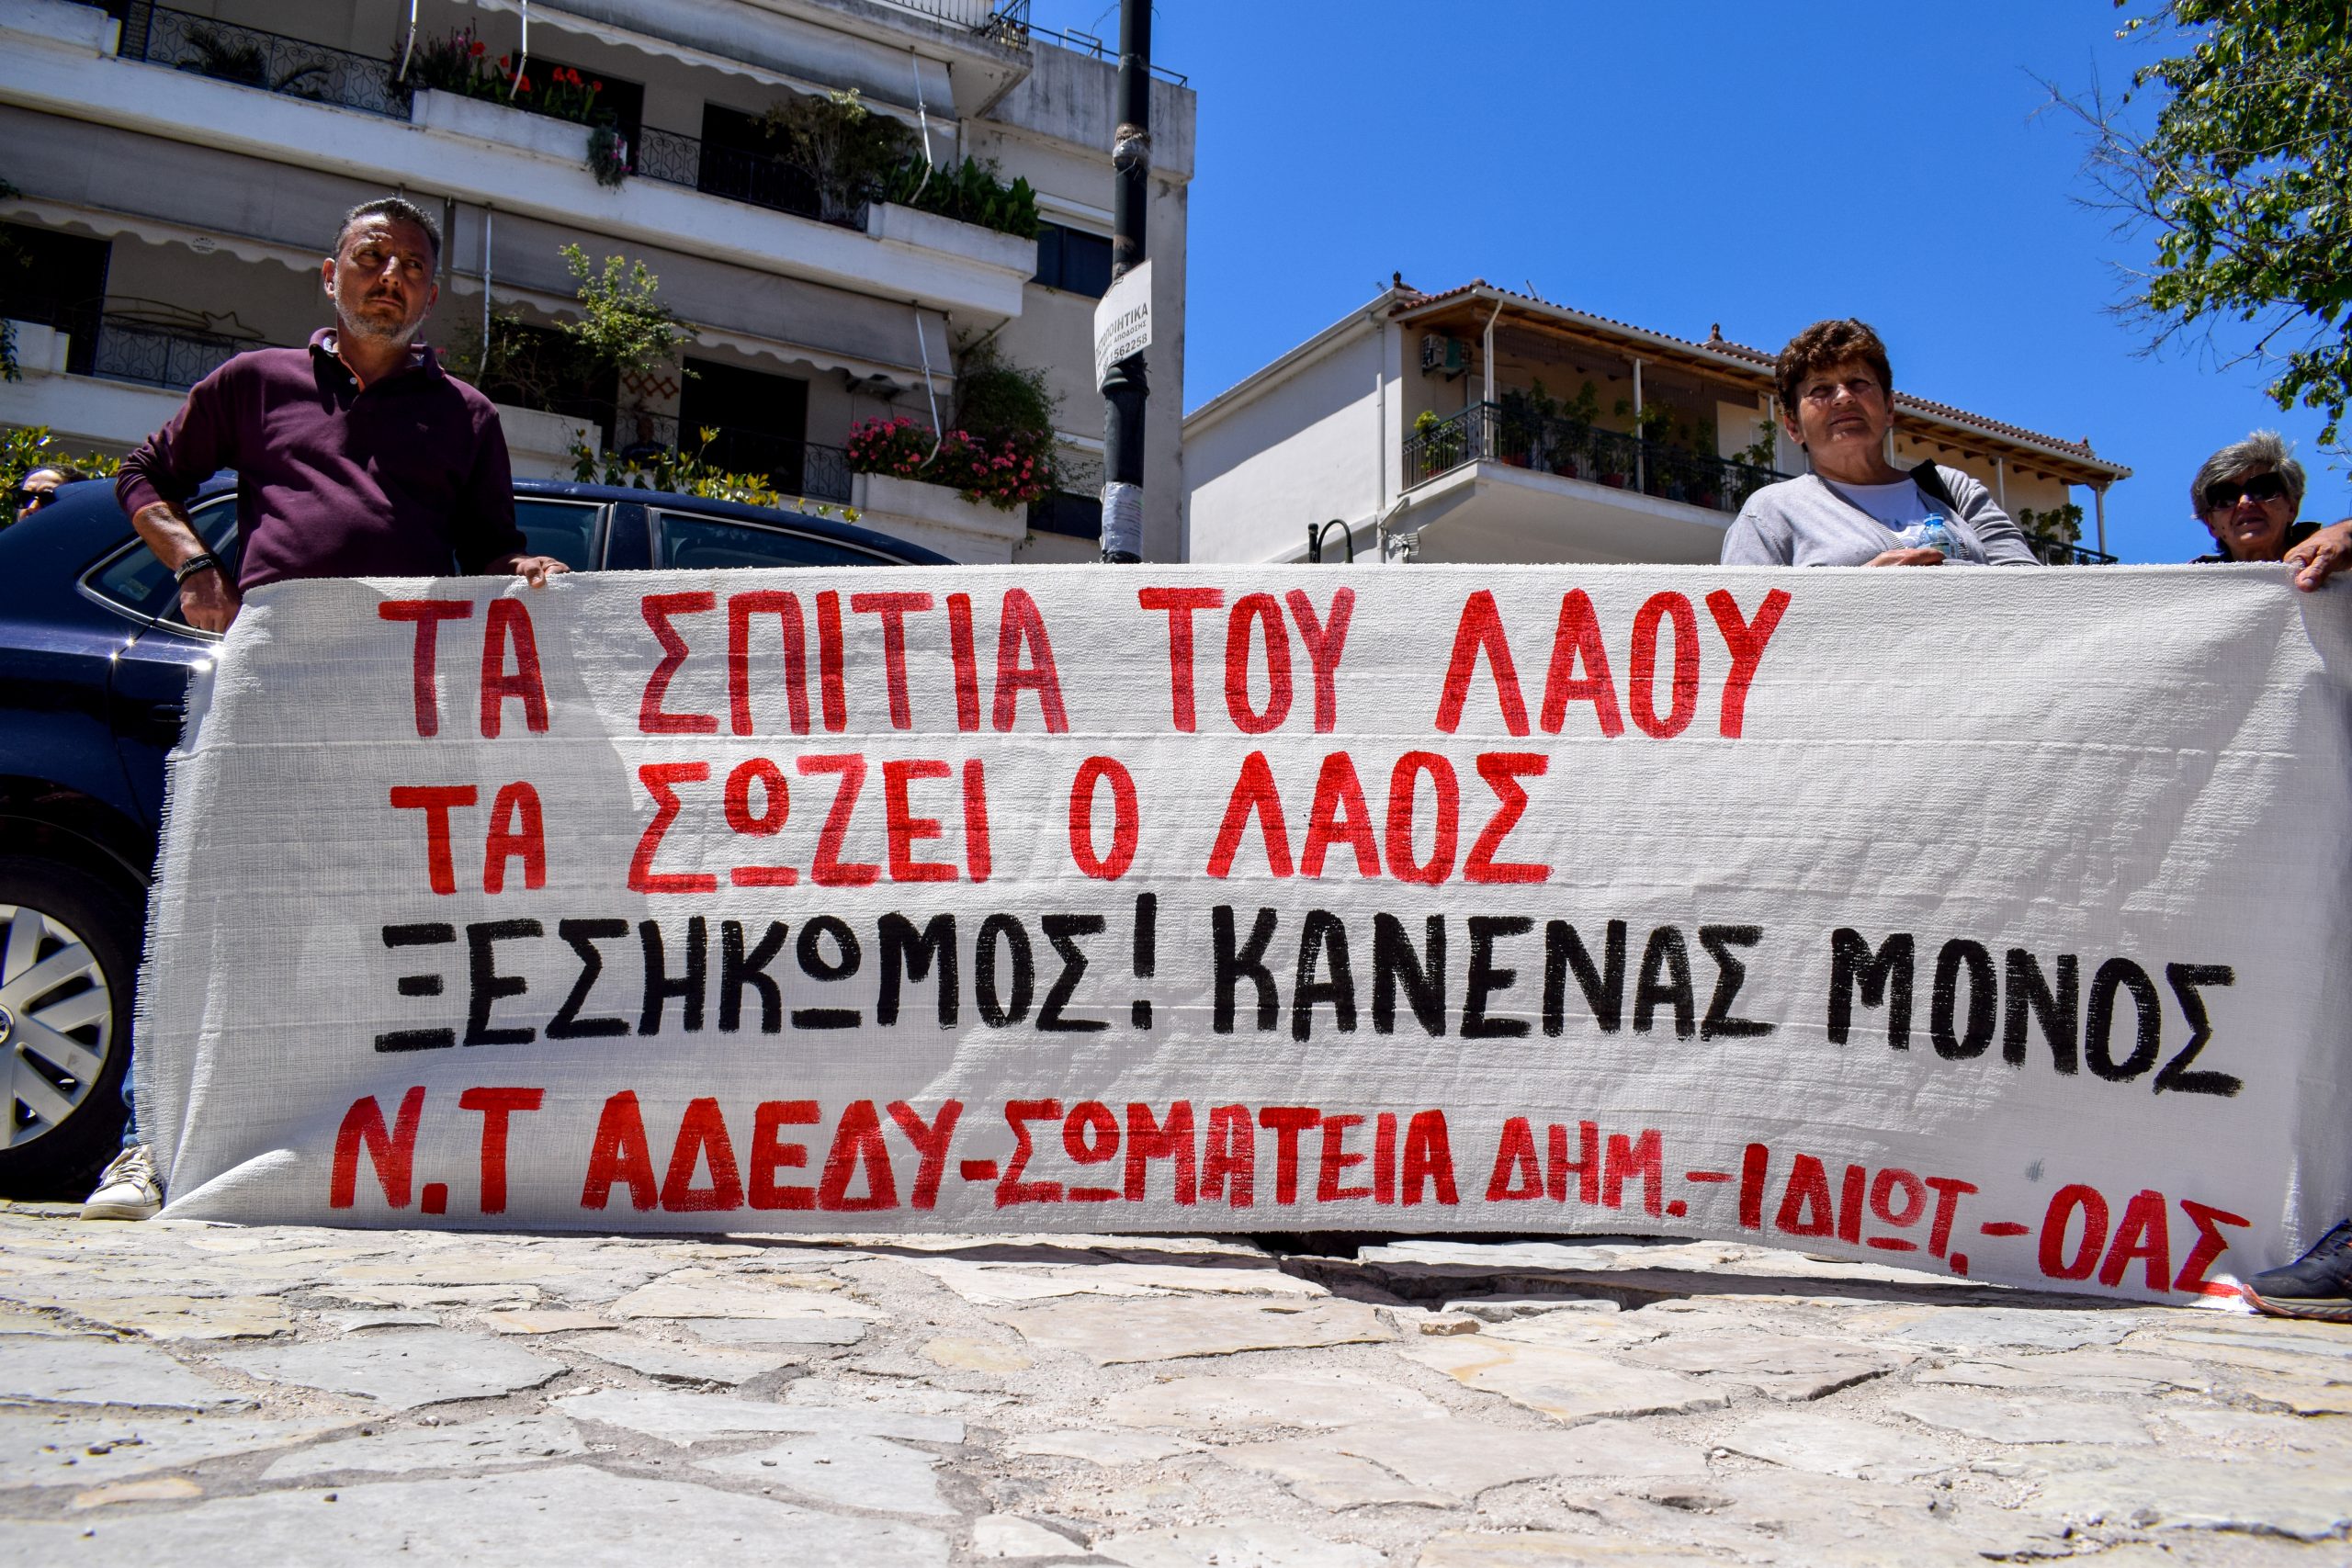
Την ώρα που χιλιάδες νοικοκυριά εξακολουθούν να βρίσκονται αντιμέτωπα με την ακρίβεια, τα υψηλά επιτόκια και το βάρος των ιδιωτικών χρεών, η κυβέρνηση προωθεί μια αλλαγή που μπορεί να καταστήσει ακόμη δυσκολότερη τη θέση των δανειοληπτών που αδυνατούν να ανταποκριθούν στις ρυθμίσεις τους.
Σύμφωνα με την προωθούμενη διάταξη, εφόσον ένας οφειλέτης υπογράψει διμερή συμφωνία ρύθμισης και στη συνέχεια δεν τηρήσει τις υποχρεώσεις του, ο πιστωτής θα μπορεί να κινήσει διαδικασίες αναγκαστικής εκτέλεσης χωρίς να χρειάζεται να εξασφαλίσει προηγουμένως διαταγή πληρωμής.
Πρόκειται για σημαντική μεταβολή, καθώς επεκτείνεται στις διμερείς ρυθμίσεις ένα καθεστώς που εφαρμόζεται ήδη στον Εξωδικαστικό Μηχανισμό.
Περισσότερη ευχέρεια στους servicers, λιγότερες δυνατότητες άμυνας για τους οφειλέτες
Η πιο ανησυχητική διάσταση της κυβερνητικής πρωτοβουλίας αφορά τη δικαστική προστασία των δανειοληπτών.
Νομικοί εκφράζουν προβληματισμό επειδή, με την παράκαμψη της διαταγής πληρωμής, ο οφειλέτης χάνει τη δυνατότητα άσκησης ανακοπής κατά του συγκεκριμένου τίτλου. Αυτό δεν σημαίνει ότι καταργούνται όλα τα ένδικα μέσα κατά της αναγκαστικής εκτέλεσης, αλλά ότι περιορίζεται ένα στάδιο δικαστικής αμφισβήτησης που μέχρι σήμερα μπορούσε να αξιοποιηθεί.
Το ερώτημα είναι σαφές: Γιατί η κυβέρνηση επιλέγει να διευκολύνει την αναγκαστική εκτέλεση υπέρ των πιστωτών, αντί να δώσει προτεραιότητα σε έναν αποτελεσματικότερο μηχανισμό προστασίας των οικονομικά αδύναμων δανειοληπτών;
Το νομοσχέδιο περιλαμβάνει, πάντως, και ορισμένες προστατευτικές προβλέψεις. Οι πιστωτές θα υποχρεούνται να απαντούν στις αιτήσεις ρύθμισης εντός τριών μηνών, ενώ η συνολική διαδικασία θα πρέπει να ολοκληρώνεται μέσα σε έξι μήνες. Προβλέπεται επίσης προστασία της κύριας κατοικίας από πλειστηριασμό κατά την εξέταση της αίτησης, υπό τις προϋποθέσεις της προτεινόμενης ρύθμισης.
Παράλληλα, τίθεται ανώτατο όριο προκαταβολής 15% του κεφαλαίου, με δυνατότητα εξαιρέσεων για κοινωνικούς ή υγειονομικούς λόγους, ενώ προβλέπονται κυρώσεις για πιστωτές και εταιρείες διαχείρισης που δεν τηρούν τις υποχρεώσεις τους.
Ωστόσο, οι επιμέρους αυτές εγγυήσεις δεν αναιρούν το βασικό πολιτικό ζήτημα: η κυβέρνηση προτείνει να αποκτούν οι συμφωνίες ρύθμισης άμεση εκτελεστότητα, χωρίς την προηγούμενη διαδικασία έκδοσης διαταγής πληρωμής.
Για τους δανειολήπτες που αντιμετωπίζουν πραγματική οικονομική αδυναμία, η αλλαγή αυτή ενδέχεται να αποδειχθεί ιδιαίτερα επιβαρυντική, καθώς μια αποτυχημένη ρύθμιση θα μπορεί να οδηγήσει ταχύτερα σε μέτρα αναγκαστικής εκτέλεσης.
Η κυβερνητική επιλογή αναμένεται να επαναφέρει στο προσκήνιο τη συζήτηση για την προστασία της πρώτης κατοικίας, τη διαπραγματευτική ισχύ των servicers και την ανάγκη ουσιαστικών λύσεων για το ιδιωτικό χρέος.
Το κρίσιμο ερώτημα ενόψει της κοινοβουλευτικής συζήτησης είναι εάν θα υπάρξουν πρόσθετες εγγυήσεις, ώστε η επιτάχυνση των διαδικασιών να μη μετατραπεί σε ακόμη μεγαλύτερη πίεση για τα υπερχρεωμένα νοικοκυριά.