ΟΙΚΟΝΟΜΙΑ
€4,26 δισ. σε μία ημέρα: Η Ελλάδα επέστρεψε στις ανεπτυγμένες αγορές – Αλλά πόσο «ανεπτυγμένη» νιώθει η πραγματική οικονομία;
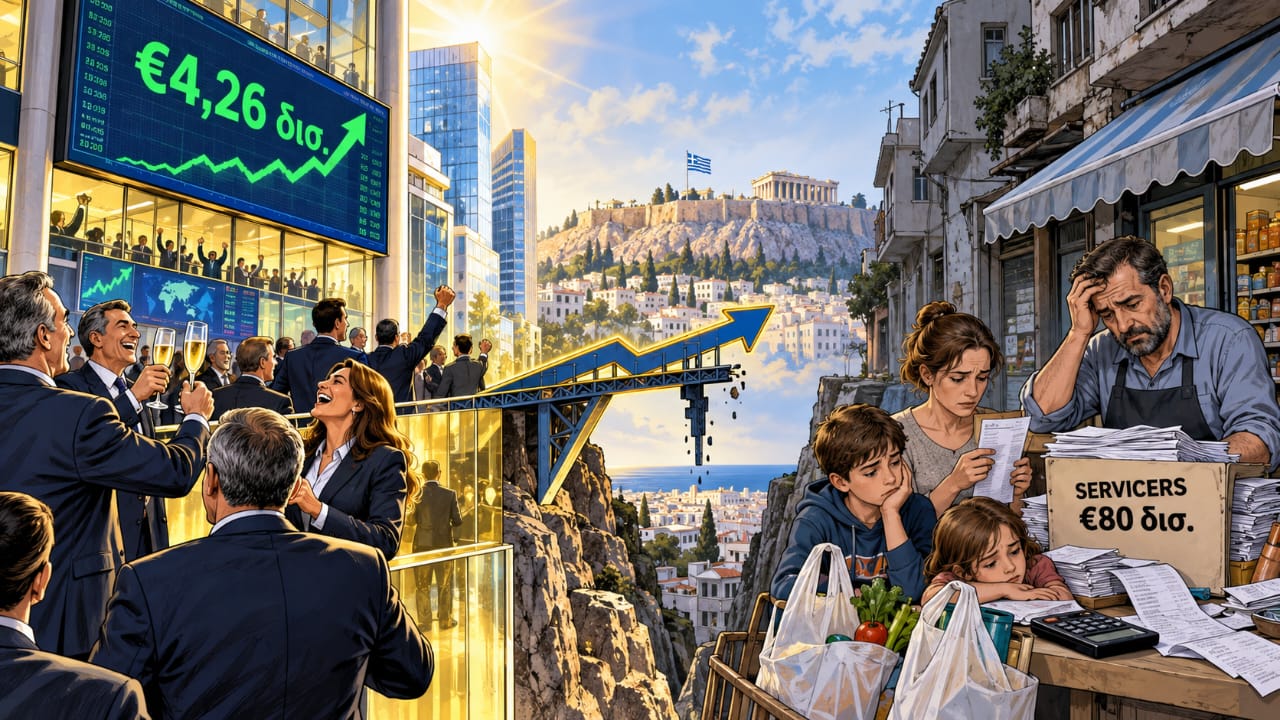
Ιστορικός τζίρος στο Χρηματιστήριο, με τις τράπεζες στο επίκεντρο – Η χρηματοπιστωτική κανονικοποίηση της χώρας και η μεγάλη απόσταση από την καθημερινότητα νοικοκυριών και επιχειρήσεων
Μια από τις μεγαλύτερες συνεδριάσεις στην ιστορία του ολοκλήρωσε την Παρασκευή το Χρηματιστήριο Αθηνών, λίγο πριν από την επίσημη επιστροφή του στην κατηγορία των ανεπτυγμένων αγορών.
Ο συνολικός τζίρος εκτοξεύθηκε στα €4,26 δισ., ενώ διακινήθηκαν περίπου 489,7 εκατ. μετοχές. Από τη συνολική αξία των συναλλαγών, περίπου €1,06 δισ. πέρασαν μέσω προσυμφωνημένων πράξεων.
Η εικόνα, ωστόσο, δεν παρέπεμπε σε ένα συνηθισμένο χρηματιστηριακό ράλι. Ο Γενικός Δείκτης υποχώρησε κατά 0,99%, στις 2.661,30 μονάδες, ενώ ο δείκτης υψηλής κεφαλαιοποίησης έχασε 0,96%. Αντίθετα, ο τραπεζικός δείκτης κατόρθωσε να κλείσει οριακά θετικά, με άνοδο 0,05%.
Ο ιστορικός τζίρος προήλθε κυρίως από το μεγάλο rebalancing των διεθνών χαρτοφυλακίων, δηλαδή από τις μαζικές αναπροσαρμογές θέσεων που πραγματοποιούνται όταν μια αγορά αλλάζει κατηγορία στους διεθνείς χρηματιστηριακούς δείκτες.
Από τη Δευτέρα 21 Σεπτεμβρίου, η ελληνική αγορά εντάσσεται επίσημα στους δείκτες των ανεπτυγμένων αγορών της FTSE Russell, ενώ τίθενται σε ισχύ και οι αντίστοιχες αλλαγές στους δείκτες STOXX.
Οι τράπεζες απορρόφησαν σχεδόν €2,6 δισ.
Οι τέσσερις συστημικές τράπεζες βρέθηκαν στο επίκεντρο των συναλλαγών και απορρόφησαν συνολικά πάνω από €2,55 δισ., δηλαδή περίπου το 60% ολόκληρου του ημερήσιου τζίρου.
Η Εθνική Τράπεζα κατέγραψε συναλλαγές €816,5 εκατ., η Τράπεζα Πειραιώς €655,5 εκατ., η Eurobank €616,1 εκατ. και η Alpha Bank €462,2 εκατ.
Το μεγαλύτερο μέρος των ροών πέρασε στις δημοπρασίες του κλεισίματος, καθώς παθητικά επενδυτικά κεφάλαια και χαρτοφυλάκια που ακολουθούν τους διεθνείς δείκτες προσαρμόστηκαν στη νέα ταξινόμηση της ελληνικής αγοράς.
Εδώ βρίσκεται και μια κρίσιμη λεπτομέρεια για την ανάγνωση του εντυπωσιακού αριθμού των €4,26 δισ. Δεν πρόκειται για €4,26 δισ. νέων επενδύσεων που εισέρρευσαν μονομερώς στην Ελλάδα. Κάθε χρηματιστηριακή συναλλαγή έχει αγοραστή και πωλητή, ενώ ένα rebalancing δημιουργεί ταυτόχρονα εισροές και εκροές, ανάλογα με τη στάθμιση κάθε τίτλου στους νέους δείκτες.
Ο τεράστιος τζίρος καταδεικνύει πρωτίστως ότι η ελληνική αγορά διαθέτει πλέον το βάθος, τη ρευστότητα και τη διεθνή συμμετοχή που απαιτούνται για μια μετάβαση τέτοιας κλίμακας.
Τι σημαίνει «ανεπτυγμένη αγορά»
Η αναβάθμιση στους δείκτες της FTSE Russell δεν αποτελεί απλώς μια συμβολική διάκριση. Βασίζεται σε συγκεκριμένα κριτήρια, όπως η ποιότητα και η λειτουργία της κεφαλαιαγοράς, η πρόσβαση των διεθνών επενδυτών, η ρευστότητα των τίτλων, η αποτελεσματικότητα του διακανονισμού, το ρυθμιστικό πλαίσιο και η εμπορευσιμότητα των εισηγμένων εταιρειών.
Η Ελλάδα είχε υποβαθμιστεί στην κατηγορία των αναδυόμενων αγορών κατά τη διάρκεια της πολυετούς οικονομικής κρίσης. Η επιστροφή της στην ανεπτυγμένη κατηγορία σηματοδοτεί συνεπώς την ολοκλήρωση ενός σημαντικού κύκλου χρηματοπιστωτικής αποκατάστασης.
Η εξέλιξη συμπίπτει με τις αναβαθμίσεις της πιστοληπτικής εικόνας της χώρας, την αποκλιμάκωση του δημόσιου χρέους ως ποσοστού του ΑΕΠ, τη δραστική μείωση των μη εξυπηρετούμενων ανοιγμάτων στους τραπεζικούς ισολογισμούς και την επιστροφή των τραπεζών σε ισχυρή κερδοφορία.
Δεν είναι όλα τα διεθνή κεφάλαια ίδια
Η μετάταξη σε ανεπτυγμένη αγορά διευρύνει θεωρητικά τη δεξαμενή των επενδυτών που μπορούν να τοποθετηθούν σε ελληνικές μετοχές. Συνταξιοδοτικά ταμεία, θεσμικά χαρτοφυλάκια και funds που επενδύουν αποκλειστικά σε ανεπτυγμένες αγορές μπορούν πλέον να εξετάσουν την ελληνική αγορά.
Υπάρχει, όμως, και η άλλη όψη. Η Ελλάδα παύει να διαθέτει σχετικά υψηλή στάθμιση μέσα σε έναν μικρότερο δείκτη αναδυόμενων αγορών και εισέρχεται σε μια πολύ μεγαλύτερη κατηγορία, δίπλα σε χρηματιστήρια όπως εκείνα της Γερμανίας, της Γαλλίας και της Βρετανίας.
Μια ελληνική μετοχή μπορεί επομένως να έχει σημαντική βαρύτητα σε έναν δείκτη αναδυόμενων αγορών, αλλά αισθητά μικρότερη στο σύνολο των ανεπτυγμένων. Η αναβάθμιση, συνεπώς, δεν εγγυάται αυτομάτως μόνιμες καθαρές εισροές.
Αυξάνει, όμως, τη διεθνή ορατότητα της αγοράς, περιορίζει το αντιλαμβανόμενο θεσμικό ρίσκο και μπορεί να διευρύνει τις δυνατότητες άντλησης κεφαλαίων για τις ελληνικές εισηγμένες επιχειρήσεις.
Οι τράπεζες «καθάρισαν» – Το ιδιωτικό χρέος όχι
Η τραπεζική κυριαρχία στη συνεδρίαση φωτίζει ταυτόχρονα μια από τις μεγαλύτερες αντιφάσεις της ελληνικής οικονομίας.
Οι ελληνικές τράπεζες έχουν εξυγιάνει τους ισολογισμούς τους, έχουν μειώσει δραστικά τα μη εξυπηρετούμενα ανοίγματα και καταγράφουν υψηλή κερδοφορία. Ένα μεγάλο μέρος των προβληματικών δανείων, όμως, δεν εξαφανίστηκε από την οικονομία. Μεταφέρθηκε εκτός τραπεζικών ισολογισμών και βρίσκεται πλέον υπό τη διαχείριση των servicers.
Στο τέλος του δεύτερου τριμήνου του 2026, η ονομαστική αξία των δανείων που έχουν μεταβιβαστεί σε εταιρείες του εξωτερικού και διαχειρίζονται εγχώριοι servicers έφθανε τα €79,653 δισ.
Την ίδια περίοδο, τα επιχειρηματικά δάνεια αυξήθηκαν μέσα σε ένα τρίμηνο κατά €350 εκατ., φθάνοντας τα €28,15 δισ., από τα οποία περίπου €9,82 δισ. αφορούν μικρομεσαίες επιχειρήσεις.
Η χρηματιστηριακή εικόνα των τραπεζών απέχει, επομένως, από την πραγματικότητα που αντιμετωπίζει ένα σημαντικό τμήμα των δανειοληπτών. Οι τραπεζικοί ισολογισμοί βελτιώθηκαν, αλλά το βάρος του χρέους δεν έφυγε από την οικονομία.
Ανεπτυγμένη αγορά με ακριβό χρήμα
Η δεύτερη μεγάλη αντίφαση αφορά την πρόσβαση στη χρηματοδότηση. Η Ελλάδα επιστρέφει στις ανεπτυγμένες αγορές, αλλά για πολλές μικρές επιχειρήσεις ο τραπεζικός δανεισμός εξακολουθεί να είναι ακριβός και δύσκολα προσβάσιμος.
Το μέσο επιτόκιο των νέων δανείων βρίσκεται κοντά στο 4,67%, ενώ για δάνεια έως €250.000 –που αφορούν κατά κύριο λόγο μικρότερες επιχειρήσεις– το κόστος κινείται ακόμη υψηλότερα.
Την ίδια στιγμή, οι καταθέσεις των νοικοκυριών αμείβονται με αισθητά χαμηλότερα επιτόκια. Η απόσταση μεταξύ κόστους δανεισμού και απόδοσης της αποταμίευσης παραμένει μεγάλη.
Διαμορφώνονται έτσι δύο παράλληλες οικονομικές πραγματικότητες. Από τη μία, το κράτος, οι τράπεζες και οι μεγάλες εισηγμένες επιχειρήσεις αποκτούν ευρύτερη πρόσβαση στις διεθνείς αγορές και στα μεγάλα θεσμικά κεφάλαια. Από την άλλη, μικρές επιχειρήσεις και νοικοκυριά εξακολουθούν να βρίσκονται αντιμέτωπα με υψηλό κόστος χρήματος, συσσωρευμένα χρέη και περιορισμένη χρηματοδότηση.
Η χρηματιστηριακή αναβάθμιση δεν είναι αύξηση εισοδήματος
Η επιστροφή στις ανεπτυγμένες αγορές μπορεί να δημιουργήσει σημαντικές έμμεσες επιδράσεις: υψηλότερες αποτιμήσεις, ευκολότερη άντληση κεφαλαίων, νέες επενδύσεις και ενίσχυση της διεθνούς εμπιστοσύνης.
Δεν σημαίνει, όμως, αυτομάτως αύξηση των μισθών, μείωση των ενοικίων ή βελτίωση του διαθέσιμου εισοδήματος. Η πραγματική οικονομία εξακολουθεί να βρίσκεται αντιμέτωπη με ακρίβεια, αυξημένο κόστος στέγασης, ακριβό τραπεζικό δανεισμό, περιορισμένη ρευστότητα για τις μικρές επιχειρήσεις και σχεδόν €80 δισ. δανείων υπό τη διαχείριση servicers.
Γι’ αυτό και η επιστροφή στις ανεπτυγμένες αγορές αποτελεί ένα σημαντικό ορόσημο για την ελληνική κεφαλαιαγορά, αλλά δεν συνιστά από μόνη της πιστοποιητικό ευημερίας για την ελληνική κοινωνία.
Δύο Ελλάδες στον ίδιο οικονομικό χάρτη
Ο τζίρος των €4,26 δισ. αποτελεί ισχυρό σήμα χρηματοπιστωτικής κανονικοποίησης. Δείχνει ότι το Χρηματιστήριο Αθηνών μπορεί να διαχειριστεί συναλλαγές πρωτοφανούς κλίμακας και να επιστρέψει στην κατηγορία των ανεπτυγμένων διεθνών αγορών.
Ταυτόχρονα, αναδεικνύει πόσο διαφορετικές μπορεί να είναι η χρηματοπιστωτική εικόνα και η κοινωνική πραγματικότητα. Μια χώρα μπορεί να αναβαθμίζεται στους διεθνείς δείκτες και να καταγράφει ιστορικούς χρηματιστηριακούς τζίρους, ενώ σημαντικό μέρος της κοινωνίας εξακολουθεί να πιέζεται από το κόστος στέγασης, την ακρίβεια, τα χρέη και το κόστος του χρήματος.
Το κρίσιμο ζήτημα πλέον είναι εάν αυτή η χρηματοπιστωτική αναβάθμιση θα μεταφερθεί στην παραγωγική οικονομία: σε περισσότερες επενδύσεις, καλύτερη πρόσβαση των μικρομεσαίων επιχειρήσεων σε κεφάλαια, νέες και καλύτερα αμειβόμενες θέσεις εργασίας και μεγαλύτερη οικονομική ασφάλεια για τα νοικοκυριά.
Γιατί η κατάταξη μιας αγοράς ως ανεπτυγμένης είναι ένας χρηματοπιστωτικός δείκτης. Το κατά πόσο μια οικονομία μετατρέπει αυτή την πρόοδο σε ευημερία για περισσότερους πολίτες είναι ένα διαφορετικό –και πολύ πιο απαιτητικό– μέτρο.